

Viáticos y gastos de viaje: tratamiento fiscal, requisitos de deducibilidad y control para las empresas
Los viáticos y gastos de viaje forman parte de la operación cotidiana de muchas empresas. Visitas a clientes, supervisiones, reuniones de trabajo, capacitaciones, convenciones o actividades realizadas fuera del centro habitual de trabajo pueden generar erogaciones por alimentación, hospedaje, transporte, combustible, peajes, estacionamiento y otros conceptos relacionados.
Sin embargo, desde el punto de vista fiscal, no basta con que el gasto haya sido realizado para considerarlo automáticamente deducible. Es necesario analizar quién realiza el viaje, cuál es el motivo del desplazamiento, dónde se efectúa, qué conceptos se pagan, cómo se comprueban y si se cumplen los requisitos establecidos en la legislación fiscal.
Una gestión deficiente puede provocar gastos no deducibles, diferencias en la determinación del ISR, errores en los CFDI de nómina, registros contables incorrectos e incluso que determinadas cantidades entregadas al trabajador tengan que recibir un tratamiento fiscal diferente.
Por ello, establecer una adecuada política de viáticos y gastos de viaje constituye no solamente una medida administrativa, sino también una herramienta de control interno y cumplimiento fiscal.
1. ¿Qué son los viáticos?
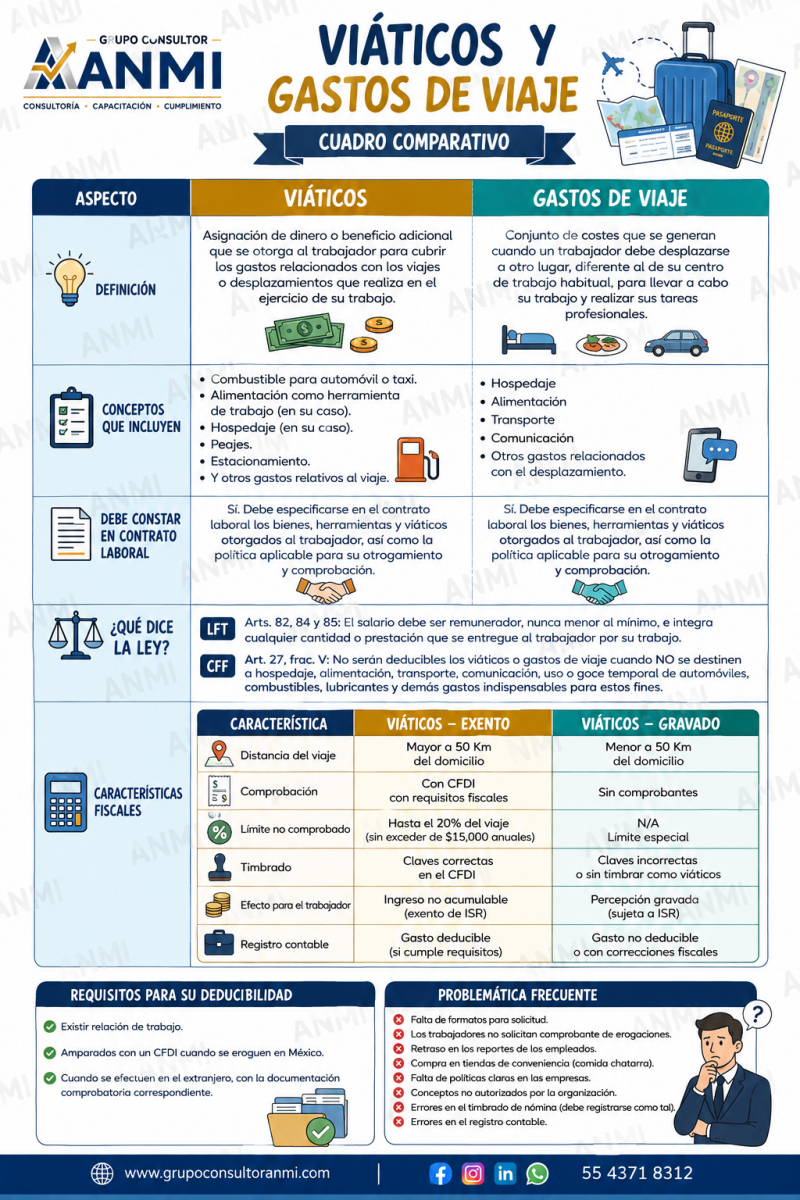
Los viáticos pueden entenderse como una asignación de dinero o beneficio adicional que se proporciona a un trabajador para cubrir los gastos relacionados con viajes o desplazamientos realizados en el ejercicio de sus funciones.
Estos recursos pueden destinarse, entre otros conceptos, a:
-
Alimentación.
-
Hospedaje.
-
Transporte.
-
Combustible.
-
Peajes.
-
Estacionamiento.
-
Renta de automóviles.
-
Otros gastos relacionados directamente con el viaje.
Por su parte, los gastos de viaje corresponden al conjunto de costos generados cuando un trabajador debe desplazarse a un lugar diferente de su centro habitual de trabajo para desarrollar las actividades que le han sido encomendadas.
Aunque ambos conceptos se encuentran estrechamente relacionados, resulta importante documentar adecuadamente la entrega, utilización y comprobación de los recursos.
2. La importancia de establecer una política de viáticos
Uno de los principales problemas que enfrentan las organizaciones no necesariamente se encuentra en la existencia del gasto, sino en la falta de procedimientos para administrarlo.
Entre las situaciones identificadas con mayor frecuencia se encuentran:
-
Falta de formatos para solicitar viáticos.
-
Trabajadores que no solicitan los comprobantes correspondientes.
-
Retrasos en la presentación de reportes de gastos.
-
Compras o consumos que no corresponden a los conceptos autorizados.
-
Falta de políticas internas claras.
-
Gastos no autorizados por la organización.
-
Errores en el timbrado de nómina.
-
Errores en el registro contable.
Una política interna de viáticos permite establecer previamente qué gastos se encuentran autorizados, los límites internos, mecanismos de pago, documentación requerida, plazos para realizar la comprobación y procedimiento para devolver los recursos no utilizados.
3. Requisitos generales para la deducibilidad
Para que los viáticos y gastos de viaje puedan recibir el tratamiento fiscal correspondiente, resulta indispensable revisar las condiciones bajo las cuales se efectúan.
El material analizado destaca, entre otros aspectos:
Existencia de una relación de trabajo.
Cuando se trate de trabajadores, debe existir la relación laboral correspondiente.
Comprobación de las erogaciones.
Cuando los gastos se efectúen en México, deberán estar amparados con el CFDI correspondiente.
Cuando sean efectuados en el extranjero, deberá contarse con la documentación comprobatoria aplicable.
Además, el artículo 28, fracción V de la Ley del ISR establece reglas específicas para los viáticos y gastos de viaje, incluyendo su destino y las condiciones relacionadas con la persona beneficiaria.
4. La regla de los 50 kilómetros
Uno de los elementos que debe analizarse es la ubicación en donde se realizan las erogaciones.
De acuerdo con el artículo 28, fracción V de la LISR, los viáticos o gastos de viaje tienen reglas particulares cuando son aplicados dentro de una faja de 50 kilómetros que circunde al establecimiento del contribuyente.
La disposición también establece que las personas en cuyo favor se efectúe la erogación deben:
-
Tener relación de trabajo con el contribuyente, o
-
Estar prestando servicios profesionales.
Asimismo, los gastos realizados en territorio nacional deben encontrarse amparados mediante comprobante fiscal y, cuando sean efectuados en el extranjero, mediante la documentación comprobatoria correspondiente.
Por ello, la empresa debe verificar la ubicación y circunstancias del viaje antes de otorgarle automáticamente el tratamiento fiscal correspondiente a un viático.
5. ¿Qué conceptos pueden formar parte de los gastos de viaje?
Entre los principales conceptos considerados dentro del tratamiento de viáticos y gastos de viaje encontramos:
Hospedaje
Comprende los gastos necesarios para la estancia de la persona que realiza el viaje.
Alimentación
Corresponde a los consumos efectuados durante el viaje, sujetos a requisitos y límites específicos.
Transporte
Puede comprender los medios utilizados para trasladarse al lugar en el que deberán desarrollarse las actividades correspondientes.
Uso o goce temporal de automóviles
Cuando sea necesario rentar un vehículo durante el viaje, deberán observarse los requisitos y límites fiscales establecidos.
Pago de kilometraje
Puede presentarse cuando la persona beneficiaria utiliza un automóvil para efectuar el desplazamiento correspondiente.
Estos conceptos son expresamente identificados dentro del material como parte del análisis de deducibilidad de los gastos de viaje.
6. Límites fiscales aplicables a la alimentación
Los gastos de viaje destinados a alimentación se encuentran sujetos a límites específicos.
De acuerdo con el artículo 28, fracción V de la LISR, serán deducibles hasta por:
Lugar de la erogación
Límite diario por beneficiario
Territorio nacional$750.00 Extranjero$1,500.00
Para aplicar estos límites, deberá acompañarse el comprobante fiscal o la documentación comprobatoria correspondiente al hospedaje o transporte.
Además, cuando al comprobante de alimentación únicamente se acompañe el correspondiente al transporte, la deducción procederá bajo la condición relativa al pago mediante tarjeta de crédito de la persona que realiza el viaje señalada en la disposición.
7. Renta de automóviles
Los gastos derivados del uso o goce temporal de automóviles y gastos relacionados también cuentan con un límite específico.
El documento señala un importe máximo deducible de:
$850.00 diarios.
Este límite puede aplicarse tanto a erogaciones efectuadas en territorio nacional como en el extranjero, debiendo acompañarse el comprobante fiscal o documentación comprobatoria que ampare el hospedaje o transporte.
8. Hospedaje en el extranjero
Tratándose de gastos de viaje destinados al hospedaje en el extranjero, el material establece un límite de:
$3,850.00 diarios.
Para efectos de la deducción deberá acompañarse a la documentación comprobatoria del hospedaje aquella correspondiente al transporte.
Esto demuestra la importancia de analizar individualmente cada concepto, pues los límites y requisitos no son necesariamente iguales para alimentación, hospedaje o renta de automóviles.
9. ¿Qué sucede con los viáticos que no pueden comprobarse?
Existe una facilidad aplicable bajo determinadas condiciones para las personas físicas que reciben viáticos y los erogan efectivamente en servicio del patrón.
El artículo 152 del Reglamento de la Ley del ISR contempla la posibilidad de no presentar comprobantes fiscales hasta por un 20% del total de los viáticos erogados en cada ocasión, cuando se actualicen las condiciones previstas en dicha disposición.
El monto no comprobado no podrá exceder de:
$15,000.00 durante el ejercicio fiscal.
Asimismo, la cantidad que no haya sido efectivamente erogada deberá ser reintegrada por la persona que recibió los recursos; de lo contrario, no resultará aplicable la facilidad.
Es importante considerar que esta disposición no aplica a gastos de hospedaje ni a pasajes de avión.
Por ello, no debe interpretarse el 20% como una autorización general para dejar de comprobar cualquier gasto.
10. Tratamiento de los viáticos para el trabajador
Otro punto fundamental es determinar si las cantidades recibidas representan o no un ingreso gravado para el trabajador.
El artículo 93, fracción XVII de la LISR establece que no se pagará ISR por los viáticos cuando sean:
Efectivamente erogados en servicio del patrón y se compruebe esta circunstancia con los comprobantes fiscales correspondientes.
Esto genera una relación directa entre:
Entrega del recurso → realización del viaje → erogación → comprobación → tratamiento fiscal.
Por tanto, entregar una cantidad y denominarla simplemente "viático" no determina por sí mismo su tratamiento fiscal.
La documentación y las circunstancias de la operación resultan fundamentales.
11. Timbrado de viáticos en el CFDI de nómina
El tratamiento de los viáticos también debe observarse en materia de CFDI de nómina.
El material identifica las siguientes claves relacionadas:
Clave 003 – Viáticos entregados al trabajador
Nodo CFDI: Otros pagos.
Aplicación: Se utiliza al registrar el anticipo de viáticos entregado al trabajador.
Clave 050 – Viáticos
Nodo CFDI: Percepciones.
Aplicación: Se utiliza al registrar los viáticos comprobados o exentos.
Clave 081 – Ajuste de viáticos entregados al trabajador
Nodo CFDI: Deducciones.
Aplicación: Se utiliza para dejar sin efecto el anticipo previamente registrado con la clave 003.
Clave 080 – Reintegro de viáticos
Nodo CFDI: Deducciones.
Aplicación: Se utiliza cuando el trabajador devuelve el anticipo de viáticos que no fue utilizado.
La utilización correcta de estas claves permite reflejar adecuadamente la entrega, comprobación, ajuste o devolución de los recursos.
Una política de viáticos, por tanto, debe involucrar no solamente al área que autoriza los viajes, sino también a Recursos Humanos, Nóminas, Contabilidad y Fiscal.
12. Obligaciones relacionadas con los viáticos
La Ley del ISR también contempla obligaciones para quienes realizan pagos por estos conceptos.
El artículo 99, fracción VI establece la obligación relacionada con proporcionar a las personas que hayan prestado servicios personales subordinados la constancia y comprobante fiscal correspondiente al monto total de los viáticos pagados durante el año de calendario respecto de los cuales se aplicó el tratamiento previsto en el artículo 93, fracción XVII.
No obstante, el material también señala que la Regla 2.7.5.3 de la RMF 2026 permite tener por cumplida esta obligación mediante la expedición y entrega en tiempo y forma del CFDI de nómina, siempre que en dicho comprobante se haya reflejado correctamente la información correspondiente a los viáticos conforme a las disposiciones fiscales aplicables.
13. Gastos realizados en el extranjero
Cuando los trabajadores realizan viajes internacionales, la documentación adquiere especial importancia.
El material analiza los comprobantes expedidos por residentes en el extranjero sin establecimiento permanente en México y señala diversos datos que deben contener para efectos de su utilización fiscal, entre ellos:
-
Nombre, denominación o razón social de quien expide el comprobante.
-
Domicilio y, en su caso, número de identificación fiscal o equivalente.
-
Lugar y fecha de expedición.
-
RFC y nombre, denominación o razón social de la persona a favor de quien se expide.
-
Descripción correspondiente.
-
Valor unitario.
-
Importe total.
-
Información relacionada con impuestos cuando corresponda.
El documento vincula estos requisitos con la Regla 2.7.1.14 de la RMF 2026.
Por esta razón, antes de realizar un viaje internacional resulta conveniente que el trabajador conozca qué documentación deberá solicitar y conservar.
14. Viáticos relacionados con seminarios y convenciones
Existe también un tratamiento particular cuando los gastos de viaje se encuentran relacionados con seminarios o convenciones.
Cuando todo o parte de los viáticos o gastos de viaje formen parte de la cuota de recuperación establecida para el evento y en el comprobante fiscal o documentación correspondiente no se desglose el importe de dichas erogaciones, el material señala que solamente será deducible de la cuota una cantidad que no exceda del límite diario correspondiente a gastos de alimentación.
La diferencia será no deducible.
15. Arrendamiento de casas habitación
Otro supuesto que merece atención es el pago por el uso o goce temporal de casas habitación.
El material señala que estos pagos únicamente serán deducibles cuando se cumplan los requisitos previstos en las disposiciones aplicables y que las casas de recreo no serán deducibles.
Para personas morales, además, se contempla la presentación del aviso correspondiente y la conservación de documentación que acredite la estancia de las personas que ocupan el inmueble.
Asimismo, se relaciona este procedimiento con la ficha de trámite 54/ISR, conforme a la regla señalada en el material.
16. Los viáticos también pueden tener efectos en IVA
Un aspecto que no debe perderse de vista es que los viáticos pueden tener implicaciones más allá del ISR.
En materia de prestación de servicios, el material señala que para calcular el IVA se considera como valor el total de la contraprestación pactada, así como otras cantidades cargadas o cobradas al receptor del servicio, incluyendo, entre otros conceptos, viáticos, gastos de toda clase y reembolsos.
Esto cobra especial relevancia cuando una empresa o profesionista presta servicios y posteriormente traslada al cliente determinados gastos realizados durante la prestación.
17. Checklist para una correcta gestión de viáticos
Antes de considerar concluido un viaje de trabajo, la empresa debería verificar por lo menos los siguientes puntos:
1. Motivo del viaje
Debe existir una razón vinculada con las actividades laborales o profesionales.
2. Distancia
Revisar la ubicación en donde se efectuaron las erogaciones y la regla correspondiente a los 50 kilómetros.
3. Autorización previa
Documentar quién solicitó y quién autorizó el viaje.
4. Entrega del recurso
Registrar adecuadamente los anticipos entregados al trabajador.
5. CFDI y documentación
Verificar que los comprobantes cumplan los requisitos fiscales correspondientes.
6. Límites de deducción
Analizar individualmente alimentación, hospedaje, renta de automóviles y demás conceptos.
7. Monto no comprobado
En su caso, verificar el porcentaje permitido y controlar que el acumulado anual no exceda el límite aplicable.
8. Reintegros
Solicitar la devolución de las cantidades no utilizadas.
9. CFDI de nómina
Registrar correctamente la entrega, comprobación, ajuste o reintegro.
10. Registro contable
Clasificar las operaciones de acuerdo con su naturaleza y documentación.
El propio material propone como puntos esenciales de revisión la distancia del viaje, comprobación mediante CFDI, cálculo del monto no comprobado y control del límite anual de $15,000.
18. Una política de viáticos es una herramienta de control interno
Una empresa no debería esperar hasta el cierre contable o la presentación de una declaración para determinar si sus gastos de viaje cumplen con los requisitos fiscales.
La prevención comienza desde el momento en que se autoriza el desplazamiento.
Una adecuada política puede definir:
-
Quién puede solicitar viáticos.
-
Quién debe autorizarlos.
-
Qué conceptos están permitidos.
-
Qué gastos se encuentran prohibidos.
-
Límites internos por concepto.
-
Medios de pago autorizados.
-
Requisitos de los comprobantes.
-
Plazo para entregar la comprobación.
-
Procedimiento para devolver remanentes.
-
Consecuencias ante gastos no autorizados.
-
Responsables de revisar los CFDI.
-
Procedimiento de registro contable.
-
Tratamiento en el CFDI de nómina.
De esta manera, el cumplimiento fiscal deja de ser una actividad correctiva y se convierte en un proceso preventivo.
Conclusiones
Los viáticos y gastos de viaje pueden parecer operaciones sencillas; sin embargo, su correcto tratamiento requiere coordinación entre las áreas operativas, administrativas, contables, fiscales y de nómina.
La deducibilidad no depende exclusivamente de contar con una factura. Es necesario analizar de manera conjunta el motivo del viaje, la persona beneficiaria, la distancia, el concepto de la erogación, los límites establecidos, la documentación, la forma de comprobación y el adecuado registro fiscal y contable.
Además, para el trabajador resulta fundamental acreditar que los recursos fueron efectivamente utilizados en servicio del patrón y cumplir con la comprobación correspondiente para aplicar el tratamiento previsto en la Ley del ISR.
Por ello, una empresa que establece procedimientos claros para autorizar, entregar, comprobar, registrar y supervisar sus viáticos reduce significativamente el riesgo de errores, gastos no deducibles y contingencias fiscales.
En Grupo Consultor ANMI consideramos que el cumplimiento fiscal debe construirse desde la prevención. Una adecuada gestión de viáticos no solamente ayuda a cumplir con las disposiciones fiscales: también fortalece el control interno, proporciona mayor trazabilidad sobre los recursos de la organización y facilita la correcta toma de decisiones.
Recuerda: entregar dinero a un trabajador y denominarlo “viático” no determina automáticamente su tratamiento fiscal. La naturaleza de la operación, su vinculación con el trabajo, la comprobación y el cumplimiento de los requisitos aplicables son los elementos que sustentan su tratamiento.
Grupo Consultor ANMI
Consultoría • Capacitación • Cumplimiento
www.grupoconsultoranmi.com
Material de carácter informativo. Para determinar el tratamiento aplicable a un caso concreto deberán analizarse las circunstancias particulares de la operación y las disposiciones fiscales vigentes.
Añadir comentario
Comentarios